


ECONOMIA | REFORMA TRIBUTÁRIA
STF forma maioria para retirar ISS do cálculo do PIS/Cofins; impacto pode chegar a R$ 35,4 bilhões
Voto do ministro Luiz Fux definiu placar de 6 a 5 favorável aos contribuintes. Decisão pode reduzir a carga tributária de empresas prestadoras de serviços, mas alcance dos efeitos ainda depende de definição do Supremo.


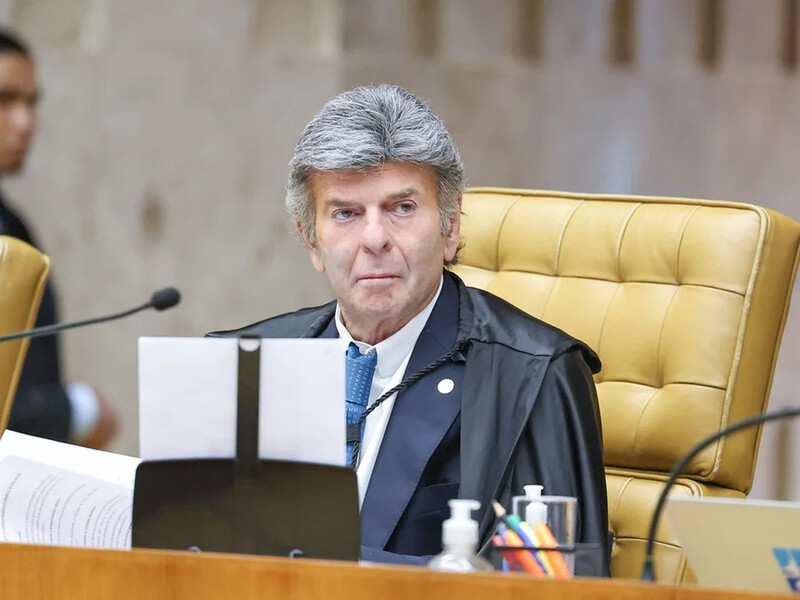
O Supremo Tribunal Federal (STF) formou maioria nesta quarta-feira (21) para excluir o Imposto Sobre Serviços (ISS) da base de cálculo do PIS e da Cofins, duas contribuições federais cobradas sobre a receita das empresas. O julgamento terminou com placar de 6 votos a 5, após a manifestação do ministro Luiz Fux, que acompanhou o entendimento favorável aos contribuintes.
A decisão representa uma mudança importante na tributação das empresas prestadoras de serviços. Até então, o valor do ISS integrava a base utilizada para calcular as contribuições federais, aumentando o montante recolhido pelas empresas.
Com a exclusão, o imposto municipal deixa de compor essa base de cálculo, conforme o entendimento que prevaleceu no julgamento.
A União estima que uma decisão desfavorável aos cofres federais possa representar impacto de até R$ 35,4 bilhões. O valor consta das projeções de riscos fiscais apresentadas na Lei de Diretrizes Orçamentárias (LDO) de 2026.
O efeito financeiro efetivo, entretanto, dependerá da definição sobre a aplicação da decisão, especialmente em relação aos valores recolhidos nos anos anteriores.
Voto de Fux desempatou julgamento iniciado em 2020
A discussão estava em andamento no Supremo desde 2020 e havia chegado a um empate de 5 a 5 entre os ministros.
O voto de Luiz Fux era o único que faltava para definir a posição majoritária da Corte.
Ao analisar a questão, o ministro considerou que o ISS não representa receita própria das empresas, mas um valor arrecadado temporariamente e posteriormente destinado aos municípios.
Na avaliação de Fux, somente os recursos que efetivamente passam a integrar o patrimônio da empresa podem ser considerados receita para fins de incidência do PIS e da Cofins.
O entendimento segue a lógica de que valores pertencentes ao poder público, mesmo quando transitam pelo caixa das empresas, não devem necessariamente integrar a base de cálculo de tributos incidentes sobre o faturamento.
No regime não cumulativo, as alíquotas gerais do PIS e da Cofins somam 9,25%, embora existam regras específicas conforme a atividade econômica e o regime tributário.
Decisão segue entendimento adotado anteriormente sobre o ICMS
O julgamento é considerado um desdobramento da chamada tese do século, decisão tomada pelo Supremo em 2017 que determinou a exclusão do ICMS da base de cálculo do PIS e da Cofins.
Na ocasião, os ministros entenderam que o imposto estadual não representa receita própria das empresas, pois os valores são destinados aos cofres públicos.
Agora, a maioria do STF aplicou raciocínio semelhante ao ISS, tributo municipal cobrado sobre a prestação de serviços.
A discussão, conhecida como Tema 118 da repercussão geral, tem alcance nacional e deverá orientar processos judiciais que tratam da mesma questão.
Empresas poderão recuperar impostos pagos anteriormente?
Essa é uma das questões que ainda precisam ser definidas pelo Supremo.
Em seu voto, Luiz Fux propôs a chamada modulação dos efeitos da decisão. Pela proposta, o novo entendimento passaria a valer a partir da publicação da ata do julgamento, preservando situações relacionadas a ações judiciais e processos administrativos que já estavam em andamento.
Se essa posição prevalecer, empresas que não questionaram anteriormente a cobrança poderão enfrentar limitações para recuperar valores recolhidos nos últimos anos.
A modulação também poderá reduzir o impacto sobre as contas federais, uma vez que parte da estimativa de R$ 35,4 bilhões considera a possibilidade de devolução de tributos pagos anteriormente.
O que muda para empresas de Erechim e região?
A decisão interessa especialmente às empresas prestadoras de serviços, setor que possui participação importante na economia de Erechim e dos municípios do Alto Uruguai.
Dependendo do regime tributário e das características de cada atividade, empresas de tecnologia, consultorias, serviços especializados e outros segmentos poderão ser alcançados pelo entendimento do STF.
Isso não significa, porém, que todas terão redução automática dos impostos. O enquadramento tributário, a forma de apuração das contribuições e a definição final dos efeitos da decisão precisarão ser considerados.
Para as empresas, a orientação é acompanhar a conclusão do julgamento e avaliar, com profissionais das áreas contábil e tributária, se o entendimento poderá produzir efeitos sobre suas operações.
A decisão também ocorre em um período de transição para o novo sistema tributário brasileiro, que prevê a substituição gradual de tributos sobre o consumo nos próximos anos.
O placar de 6 a 5 define a posição majoritária do Supremo sobre a exclusão do ISS, mas a extensão dos efeitos financeiros, especialmente em relação ao passado, ainda depende de deliberação da Corte.
Fontes: STF, Poder360, Estadão Conteúdo e Lei de Diretrizes Orçamentárias de 2026.
